Ir para o conteúdo

Variação Patrimonial de Médicos: Para a Receita Federal em 2026, não basta você declarar o que ganha; você precisa provar que o que você comprou é compatível com o que sobrou após seus impostos e despesas. A Variação Patrimonial a Descoberto ocorre quando o acréscimo de bens no seu patrimônio (imóveis, carros de luxo, investimentos) é superior aos rendimentos disponíveis declarados no seu IRPF.
Muitos médicos de alto faturamento acreditam que, por emitirem algumas notas fiscais e pagarem o carnê-leão, estão seguros. No entanto, o fisco não analisa apenas a entrada de dinheiro, mas a Lei da Correspondência entre o seu estilo de vida e a sua contabilidade. Se você adquiriu um imóvel de R$ 2 milhões em um ano onde declarou apenas R$ 300 mil de lucro líquido, o sistema gera um alerta automático de omissão de receita.
O que é Variação Patrimonial a Descoberto e como ela é calculada?
A Variação Patrimonial a Descoberto é a diferença negativa entre a soma dos rendimentos (lucros, salários, doações) e a soma das aplicações de recursos (compra de bens, pagamento de dívidas, despesas de consumo). Em termos simples: a conta não fecha. A Receita Federal utiliza uma fórmula básica para detectar essa inconsistência:
Variação = (Patrimônio Final – Patrimônio Inicial) + Despesas de Consumo
Se o resultado dessa equação for maior que os seus Rendimentos Isentos e Tributáveis , você está “a descoberto”. A Receita faz esse cruzamento de forma automática e pode revisar os últimos 5 anos.
O Monitoramento do Estilo de Vida
O grande vilão não é mais apenas a conta bancária, mas o consumo monitorado:
- e-Financeira: bancos e instituições financeiras informam à Receita as movimentações das contas e aplicações.
- Cartões e meios de pagamento: as operações também são informadas à Receita e cruzadas com a declaração.
- DOI: Os cartórios informam compras de imóveis no ato da escritura.
Por que médicos são os alvos principais em 2026?
A medicina é uma das profissões com maior Variação Patrimonial a Descoberto devido à natureza do recebimento. O médico recebe de múltiplas fontes (hospitais, convênios, clínicas, pacientes particulares) e, muitas vezes, utiliza o faturamento bruto para compras pessoais antes de tributar.
Outro fator crítico é a confusão entre faturamento e lucro. O médico vê R$ 100 mil na conta da clínica e compra uma BMW no seu CPF. No entanto, após impostos, custos fixos e glosas, o lucro real que poderia ser distribuído era de apenas R$ 40 mil. Essa diferença de R$ 60 mil é o que o fisco chamará de rendimento tributado omitido, aplicando multa de 75% e, quando há fraude, de 100% (150% na reincidência), além do imposto e dos juros.
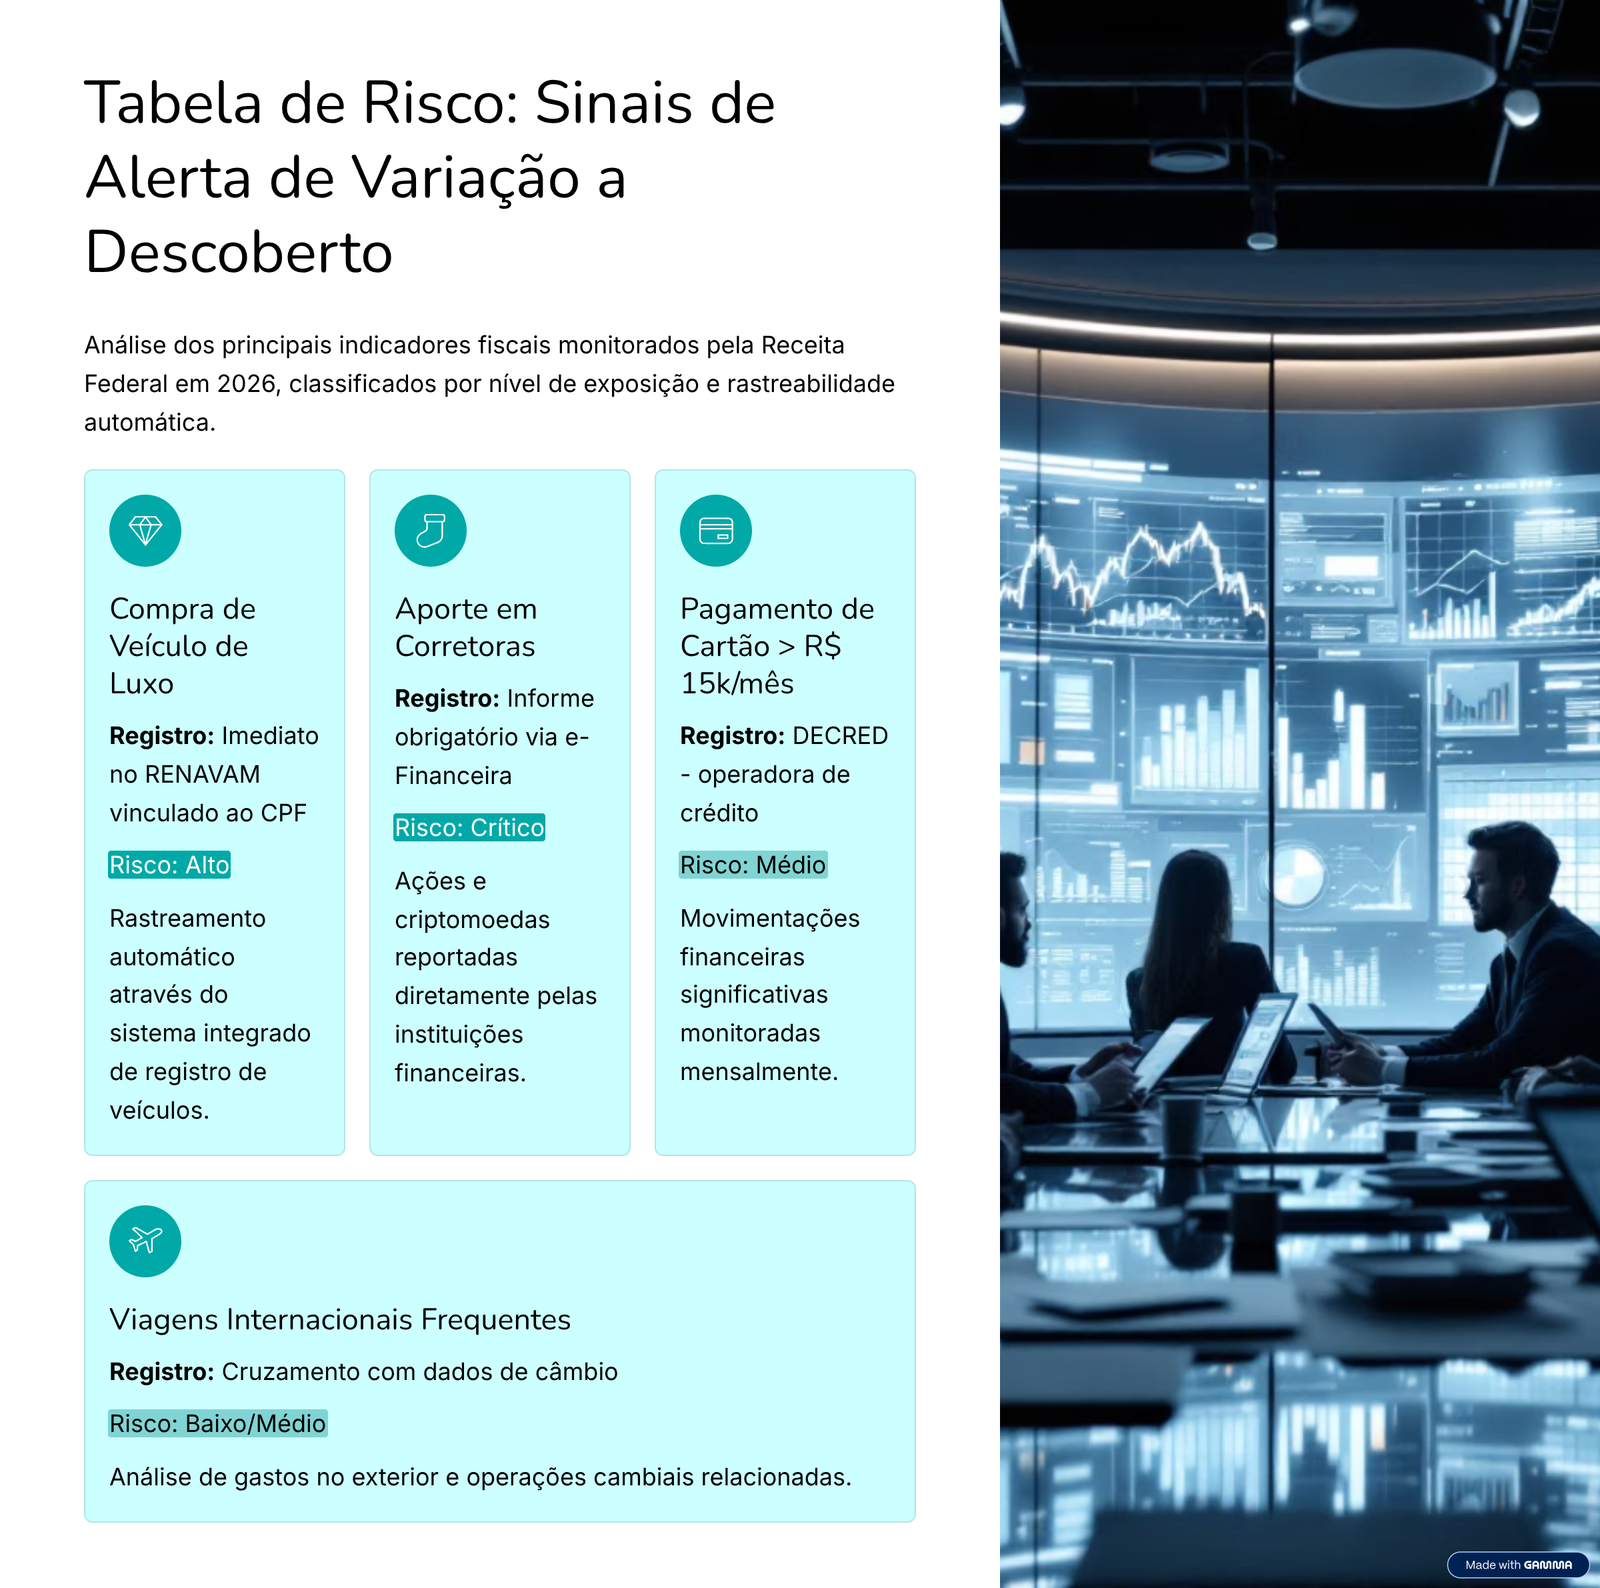
Tabela de Risco: Sinais de Alerta de Variação a Descoberto
| Ação Realizada | Registro Fiscal em 2026 | Nível de Risco |
| Compra de Veículo de Luxo | Registro imediato no RENAVAM vinculado ao CPF. | Alto |
| Aporte em Corretoras (Ações/Cripto) | Informe obrigatório das corretoras via e-Financeira. | Crítico |
| Pagamento de Cartão > R$ 15k/mês | Informação enviada pelas instituições de pagamento. | Médio |
| Viagens Internacionais Frequentes | Cruzamento com dados de câmbio e gastos no exterior. | Baixo/Médio |
Como a Move Online blinda seu patrimônio contra esse erro?
A solução para a Variação Patrimonial a Descoberto não é “esconder” dinheiro, mas implementar a Ordem Operacional. A nossa assessoria atua em três frentes cirúrgicas:
1. Escrituração Contábil Impecável
Para que você possa comprar bens no CPF, a sua PJ deve “entregar” esse dinheiro de forma legal. Isso é feito através da Distribuição de Lucros Isentos. Se a sua contabilidade é feita por amadores (apenas enviando guias), você não tem um balanço que suporte essa distribuição, transformando o seu saque em “pro-labore disfarçado”, sujeito a 27,5% de imposto.
2. Fluxo de Caixa Reverso
Nós analisamos quanto você deseja gastar ou investir no seu CPF e ajustamos a estratégia da sua PJ (como o Fator R ou Lucro Presumido) para que a distribuição de lucro cubra sua variação patrimonial sem gerar bitributação ou risco fiscal.
3. Monitoramento de Sinais de Alerta
Realizamos auditorias preventivas antes da entrega da Declaração de Imposto de Renda, cruzando seus dados de consumo com a contabilidade da empresa para garantir que a variação seja positiva e justificada.
Perguntas sobre o tema
O que fazer se recebi uma intimação por Variação Patrimonial a Descoberto?
O primeiro passo é não tentar retificar o imposto de renda sem um especialista. Você precisará comprovar a origem dos recursos através de extratos, contratos de empréstimos, heranças ou lucros acumulados de anos anteriores que não foram consumidos. Se a origem for faturamento não declarado, o melhor caminho é a autorregularização para reduzir as multas.
Empréstimo entre sócio e empresa justifica variação patrimonial?
Sim, mas deve ser feito com cautela. O contrato de mútuo (empréstimo) deve ter taxas de juros de mercado e estar devidamente registrado na contabilidade da empresa e na declaração de ambos. Abusar dessa prática sem fluxo de caixa real é um gatilho para fiscalização de fraude.
Conclusão: A Ordem como Escudo Patrimonial
A Variação Patrimonial a Descoberto é o “check-mate” da Receita Federal contra o médico desorganizado. Em um mundo onde o dinheiro é digital e as informações são compartilhadas entre órgãos, a única forma de crescer patrimonialmente é através da legalidade tática.
“Criamos a Move para transformar a contabilidade médica em ferramenta de crescimento. Aqui, o foco é permitir que o médico empreenda com segurança, pague menos impostos e tenha tranquilidade para cuidar de vidas.”
Wanderson PiresContador e Tributarista · CRC SP 280216/O-0Perguntas frequentes sobre variação patrimonial do médico
O que é variação patrimonial a descoberto?
É quando o aumento de patrimônio e os gastos de um ano são maiores do que os rendimentos declarados conseguem explicar.
Qual a multa?
75% do imposto devido e, em caso de fraude, 100% (150% na reincidência), além do imposto e dos juros (Lei 9.430/1996, art. 44).
Lucros da PJ explicam a compra de bens?
Sim, se estiverem declarados como rendimentos isentos e sustentados pela contabilidade da empresa.
Empréstimo da empresa para o sócio justifica a compra?
Pode justificar, com contrato de mútuo, registro na contabilidade e na declaração dos dois, e pagamento efetivo.
Ferramentas gratuitas para a sua PJ
Mande a sua pergunta. Eu respondo pessoalmente.
Falar com o WandersonConteúdo informativo, com base na legislação vigente na data de publicação. Cada caso deve ser analisado com os números da própria empresa.